
Hace una década, la escena de capital de riesgo de Europa se sintió como un trabajo en progreso, ambicioso pero a menudo a la sombra de Silicon Valley y China. Las cosas se ven muy diferentes ahora. El último Investigar el informe de Europa Destaca un salto importante: € 143 mil millones invirtieron en más de 26,000 nuevas empresas, un millón de nuevos empleos y una nueva sensación de optimismo sobre la innovación local.
Para aquellos de nosotros que trabajamos dentro del ecosistema, estos cambios son más que solo números. En Zubr Capital, un fondo europeo de capital de crecimiento y capital privado centrado en escalar empresas innovadoras, hemos sido testigos de primera mano cuánto ha cambiado el paisaje. Este nuevo hito nos llevó a echar un vistazo más de cerca a lo que realmente cambió en VC europeo y hacia dónde se dirige el mercado.
¿Qué está impulsando el VC europeo ahora que se ha enfriado la exageración temprana? Los números son parte de la historia, pero también lo son los cambios de enfoque, los tipos de empresas que se financian y la combinación de desafíos y oportunidades. Nos propusimos desempacar las tendencias, el impulso y hacia dónde todo esto podría llevar a continuación.
La curva de crecimiento: 10 años de capital de riesgo europeo
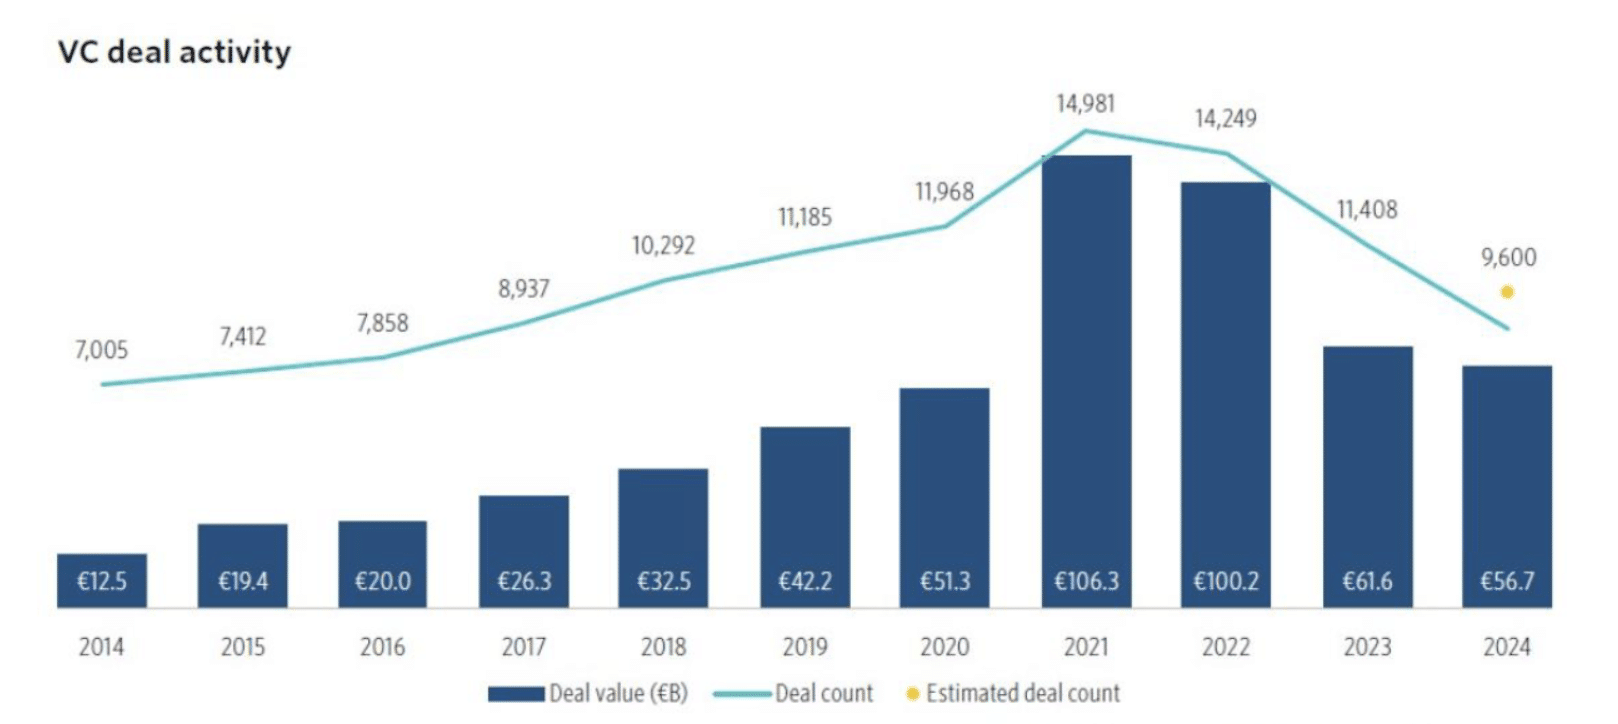
No puede evitar notar cuán lejos ha llegado el mercado europeo de VC en diez años. En 2015, los totales de inversión rondaron los $ 15 mil millones. Para 2021, ese número había disparado más allá de los $ 100 mil millones, como resultado de grandes acuerdos de etapa tardía y nuevas inundaciones de capital de los jugadores globales. Las cosas se han enfriado desde entonces; 2023 vio fondos establecidos en aproximadamente $ 45 mil millones. Aun así, eso está a millas por delante de los días pre-Pandemia.
En total, las nuevas empresas europeas recaudaron más de $ 420 mil millones en la última década. Esto no se trata solo de números más grandes. La participación de Europa en Global Venture Capital Investment ha aumentado de aproximadamente el 13% en 2014 a un pico del 18% en 2021, y es de aproximadamente el 15% a principios de 2025, según informes recientes del mercado. Si bien el mercado estadounidense sigue siendo varias veces más grande, Europa ha encontrado claramente su equilibrio, recesiones de meteorización, construyendo resiliencia y estableciendo una línea de base más estable para un crecimiento futuro. Lo que cuenta como “normal” hoy habría parecido casi fuera de alcance hace solo una década.
Cambios en el sector: donde el VC europeo está colocando sus apuestas
La historia no se trata solo de más dinero; Se trata de dónde va ese dinero. Fintech solía dominar los titulares, pero ahora tecnología climática es el sector para mirar. En 2023, las tecnologías climáticas y verdes constituyeron aproximadamente el 27% de todas las inversiones de VC europeas, el doble de lo que vieron dos años antes. Esto señala un cambio profundo, con todo, desde la tecnología de batería hasta la energía de hidrógeno que atrae fondos récord.
AI es otro punto brillante claro. Incluso cuando la inversión total cayó en 2023, los fondos para las nuevas empresas de IA alcanzaron nuevos máximos en 2024, especialmente en IA y automatización generativas, y continúa creciendo en 2025, según los últimos informes del mercado.
La salud y la biotecnología tampoco han perdido su relevancia, especialmente con las fortalezas de Europa en la investigación y las ciencias de la vida, algo que la pandemia hizo aún más visible. Al mismo tiempo, algunas áreas tradicionales como B2B Software y SaaS están viendo su parte de su parte, a medida que los inversores dirigen su atención a una tecnología e infraestructura profundas. En resumen, Europa ahora lidera a nivel mundial en tecnología climática y está forjando su propia identidad en la IA e innovación industrial.
Innovación de mapeo: la geografía de inicio cambiante de Europa
Durante mucho tiempo, los “Tres grandes”, el Reino Unido, Francia y Alemania, fueron los principales centros de la actividad de inicio europeo. Londres, en particular, ha seguido atrayendo una gran parte de Financiación de VC. Pero el paisaje está cambiando. El mercado de riesgo de Francia ha crecido rápidamente, acercándose a Alemania para el capital total recaudado e incluso tomando la delantera en la formación de nuevas empresas.
Lo que se destaca aún más es cómo la innovación se ha extendido mucho más allá de los puntos críticos habituales. Los Países Bajos, Suecia y Suiza ahora tienen fuertes ecosistemas de inicio. Y algunos países más pequeños, Estonia e Irlanda, han producido más unicornios per cápita que los vecinos mucho más grandes. Casi treinta países europeos ahora pueden señalar al menos una compañía de mil millones de dólares. En resumen, la innovación ya no se limita a solo algunas capitales. El mapa de inicio de Europa es amplio, activo y cada vez más impredecible.
Salidas y OPI: una nueva realidad para startups europeas
El boom de inicio no solo significaba más empresas. Cambió lo que sucede cuando tienen éxito. Después de Covid, hubo una carrera, OPI, adquisiciones y acuerdos de establecimiento de récords, con 2021 marcando el pico. Entonces las cosas cambiaron. El mercado de OPI ralentizó bruscamente en 2022 y 2023, y los valores de salida cayeron. Menos compañías se hicieron públicas y muchas optaron por esperar. Las fusiones, adquisiciones y nuevas rondas de financiación privadas se han convertido en las opciones preferidas, al menos por ahora.
Esta pausa ha hecho que algunos inversores esperen más para los rendimientos, pero también ha llevado a una acumulación de empresas maduras que podrían salir pública una vez que los mercados vuelven a recuperarse. Hoy, más de cien empresas tecnológicas europeas se consideran preparadas para OPO, preparándose en silencio para lo que viene después. Por el momento, sin embargo, las salidas son sobre paciencia, M&A inteligentes y la sensación de que el próximo aumento en las OPI puede no estar muy lejos.
Quién está invirtiendo: la estructura única del capital de riesgo europeo
Una de las cosas más sorprendentes sobre el mercado de VC de Europa es lo importante que se ha vuelto el dinero público. Los inversores privados son importantes, pero en los últimos años, los fondos respaldados por el gobierno, como el Fondo Europeo de Inversión y los Bancos Nacionales de Desarrollo, a menudo han sido los anclajes clave. En 2023, cerca del 40% de todos los capital de VC Vinieron de fuentes gubernamentales, en general del año anterior.
Ese soporte ha mantenido estable el ecosistema, incluso cuando algunos fondos privados se retiraron. Las nuevas empresas en etapa inicial continuaron encontrando patrocinadores. Aún así, hay una conversación continua sobre la necesidad de traer más capital institucional privado, fondos de pensiones, compañías de seguros y el resto. El mercado se está moviendo en esa dirección, pero por ahora, una fuerte participación pública sigue siendo una ventaja europea, ayudando a resistir la incertidumbre y mantener la visión a largo plazo.
Mirando hacia el futuro: el próximo capítulo de Europa en capital de riesgo
Después de una década de expansión y grandes cambios, el mercado de capital de riesgo de Europa está en un lugar diferente. Los volúmenes de inversión siguen siendo altos. La creación de inicio sigue siendo fuerte. En áreas clave, IA, tecnología profunda y tecnología climática, Europa ahora está al frente.
Pero el futuro no se trata solo de dinero. Construyendo un mercado europeo verdaderamente integrado, atrayendo a más inversores privados y convirtiendo descubrimientos científicos en negocios globales: estos son los próximos grandes desafíos. Si los últimos diez años son una guía, la comunidad de riesgo de Europa tiene lo que se necesita: ambición, talento y respaldo institucional sólido. La siguiente fase puede verse diferente, pero hay muchas razones para el optimismo.
El post 10 años que cambiaron VC europeo: tendencias, sectores y el camino por delante apareció primero en Estrartups de la UE.