
En el Fut Future of the Car Summit y el día de prueba SMMT de este año, una pregunta dominó: ¿cómo se quedaron atrás los gigantes de Europa? Mark G. Whitchurch Los informes de la primera línea de una industria automotriz en flujo, donde los aranceles, la tecnología y la interrupción china están reestructurando el mercado global
“¿Le gustaría ser un fabricante de automóviles heredados en el clima actual?” Un respetado gerente de relaciones públicas me preguntó en un evento de la industria la semana pasada. Si eso significa tratar de avanzar con ambas manos atadas detrás de la espalda y la cabeza en la arena, entonces la respuesta es obvia.
Parece que es la desafortunada posición que los fabricantes de vehículos establecidos de Europa ahora se encuentran ahora en la presión de todos los lados y ser superados por una nueva generación de rivales chinos.
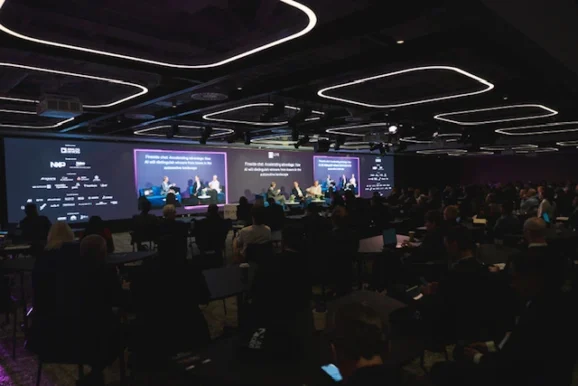
La semana a partir del 12 de mayo vio dos eventos que pusieron al descubierto el estado de la industria automotriz global. En Londres, el futuro FT de la Cumbre de automóviles 2025 reunió 600 cifras de la industria de más de 50 países, lo que representa colectivamente el 85% de la producción mundial de vehículos. Mientras tanto, en Millbrook Proving Ground cerca de Bedford, la Sociedad de Fabricantes de Motores y el Día de la Prueba Anual de los Comerciantes dio a los periodistas y internos comerciales la oportunidad de ponerse al volante de los últimos modelos y evaluar el estado de juego.
Las conversaciones en ambos eventos señalaron la misma realidad aleccionadora: las marcas heredadas están luchando por adaptarse, y los participantes chinos están ganando terreno rápidamente.
Para comprender la crisis actual, debe rebobinar 25 años al despertar político en torno al cambio climático. Los gobiernos de todo el mundo comenzaron a endurecer las regulaciones de emisiones, empujando a los motores de combustión internos más cerca de la obsolescencia, en muchos casos más rápido que la tecnología o la infraestructura podría mantenerse de manera realista.
Los fabricantes heredados, particularmente Toyota y Volkswagen, invirtieron miles de millones en investigación y desarrollo. Pero cuando Tesla llegó en 2009 con el prototipo del Modelo S, la mayor parte de la industria lo encogió de hombros en lugar de tratarlo como un disruptor grave.
La década de 2010 trajo una explosión de modelos eléctricos futuristas de los jugadores establecidos. Se veían bien en papel, y algunos incluso se vendieron bien. Pero los primeros adoptantes tuvieron problemas rápidamente con una infraestructura de carga limitada, una duración decepcionante de la batería y una fuerte depreciación. En realidad, los vehículos eléctricos (EV) siguieron siendo la reserva de los conductores de automóviles de la compañía y los profesionales ricos, no las reglas de emisiones de los automovilistas del mercado masivo debían alcanzar.
Mientras tanto, los tres grandes alemanes y otros se apegaron a sus largas y complejas cadenas de producción justo a tiempo, que dependían en piezas de múltiples países, monedas y proveedores. Gran parte de la tecnología de electrificación vino de Toyota. La mayoría de las baterías vinieron de China.
Luego vino covid. Una escasez global de semiconductores arrojó la producción al caos. La invasión de Rusia de Ucrania rompió más las cadenas de suministro. Las ganancias cayeron y los titulares siguieron: Volvo cortando trabajos en todo el mundo; Nissan cerró siete fábricas.
Todo esto mientras China se adelantó.
Cualquiera que haya asistido al Festival de Velocidad de Goodwood en 2024 no podría haberse perdido la llegada de las marcas chinas. Es posible que necesiten esmalte de marketing, pero sus productos coinciden con los rivales europeos de la calidad. y vencerlos en el precio.

Por qué China está ganando
Las marcas chinas como BYD (Build Your Dreams) se benefician de las cadenas de suministro integradas verticalmente. Comenzar la vida como una empresa de baterías, BYD controla todo, desde el abastecimiento de materia prima hasta el ensamblaje del vehículo, todo dentro del rango geográfico cercano. Eso solo ofrece enormes ventajas de costo y velocidad.
Las marcas europeas, por el contrario, aún carecen de un suministro de baterías domésticas. Volkswagen y Porsche continúan dependiendo en gran medida del CATL, el fabricante de baterías dominante de China, para el suministro de celdas de iones de litio utilizadas en sus vehículos eléctricos, incluido el rango de ID de VW. Las baterías representan hasta el 40% de los costos de producción de vehículos, que representan una debilidad estructural para Occidente y una ventaja estratégica para China.
Pero la ventaja de China no fue accidental. El desarrollo de la batería fue patrocinado por el estado y comenzó hace décadas. Europa ahora está luchando para ponerse al día, con nuevas fábricas planificadas en lugares como Somerset, Inglaterra. Pero sin un apoyo gubernamental significativo, las empresas privadas han tenido problemas, como muestra la asociación fallida de Porsche con Northvolt.
Luego está el trabajo de parto. Las empresas chinas se benefician de bajos costos y menos obstáculos regulatorios. En contraste, las marcas heredadas de Europa deben administrar los sindicatos arraigados y las protecciones de empleo con razón sólidas, todo mientras intentan competir en el precio.
BYD ahora supera a Volkswagen a nivel mundial. Sus ambiciones incluyen autobuses, camionetas y flotas comerciales. Se está construyendo una nueva planta húngara para eludir las tarifas de importación.
Chery, ya vendiendo en el Reino Unido a través de Omoda y Jaecoo, también planea lanzar dos marcas más este año. Con los EV de nivel de entrada que comenzaron alrededor de £ 25,000, Chery cambió casi 10,000 unidades en el Reino Unido solo en 2025.
¿Qué opciones tienen las marcas heredadas?
Para tener la posibilidad de recuperar la cuota de mercado y restaurar la rentabilidad, los fabricantes heredados deben actuar rápidamente en múltiples frentes.
Los aranceles pueden ofrecer protección temporal, pero tienen un riesgo considerable. Con las empresas chinas que ya establecen plantas de ensamblaje locales en Europa, los deberes podrían ser esquivados por completo. Peor aún, las represalias de Beijing podrían afectar las exportaciones de automóviles europeos y aumentar el costo de las baterías de fabricación china, de las cuales muchas marcas occidentales aún dependen.
Una solución más fuerte puede estar en el apoyo del gobierno objetivo. Las naciones europeas deben respaldar activamente la fabricación de baterías y productos electrónicos en el hogar, ofreciendo incentivos para atraer inversiones y reducir la dependencia de las cadenas de suministro chinas. Sin embargo, incluso con la producción doméstica, gran parte del abastecimiento de materia prima permanecerá vinculada al control chino, un problema que no se puede resolver de la noche a la mañana.
La localización de las cadenas de suministro además también podría ayudar a mitigar los riesgos geopolíticos y logísticos. La reinicie de la fabricación de componentes y la construcción de capacidades de extremo a extremo en Europa permitiría un mayor control y reduciría la exposición a las fluctuaciones de divisas y los choques internacionales. Sin embargo, este enfoque requerirá decisiones difíciles, incluida la reestructuración a gran escala, el reentrenamiento y, en algunos casos, la pérdida de empleos.
Los gobiernos también deben presionar por términos comerciales globales más justos. Un esfuerzo concertado para abordar los desequilibrios de subsidios y proteger la propiedad intelectual a través de canales diplomáticos y regulatorios podría ayudar a crear un campo de juego más nivelado para los productores europeos.
Al mismo tiempo, los fabricantes de automóviles heredados deberían acelerar la colaboración. El intercambio de plataformas y las empresas conjuntas con otros fabricantes y empresas de tecnología pueden reducir los costos y acelerar el desarrollo. Reforzar las identidades de marca, particularmente las basadas en el patrimonio, la calidad y la artesanía, puede ayudar a reconectarse con los consumidores y competir contra alternativas de menor precio.
De manera crucial, las marcas heredadas deben abordar la caída de la confianza pública en los vehículos eléctricos. La mala infraestructura de carga y los altos precios han alienado a los compradores ordinarios. Las actualizaciones coordinadas de mensajes públicos e infraestructura son esenciales.
La responsabilidad ambiental sigue siendo un impulsor central de la innovación, y la gestión del ciclo de vida de la batería apareció prominentemente en el futuro FT de la cumbre del automóvil. Los líderes de la industria enfatizaron que las tasas de reciclaje actuales para las baterías de iones de litio siguen siendo alarmantemente bajas, estimadas en solo un 5%. Irene Feige, Jefe de Economía Circular en BMW Group, y Kunal Sinha de Glencore enfatizaron la necesidad de diseñar baterías con plena circularidad en mente, lo que permite la reparación, la reutilización y el reciclaje eficiente del final de la vida.
Mirando hacia el futuro, los avances en la tecnología de la batería pueden remodelar el mercado por completo. El CEO de Nissan, Makoto Uchida, describió las baterías de estado sólido como un “cambio de juego”, mientras que Pam Thomas, CEO de la Institución Faraday, las llamó el “santo grial” del almacenamiento de energía, citando su potencial para ofrecer una mayor densidad de energía, una carga más rápida y una vida útil más larga. Se espera que la producción comience en 2028.
La cumbre también abordó el comportamiento cambiante del consumidor, con un fuerte enfoque en la asequibilidad y la flexibilidad. El CEO de Renault, Luca de Meo, argumentó que el mercado europeo necesita urgentemente un vehículo eléctrico de menos de £ 20,000, inspirándose en el segmento de automóvil Kei de Japón. Mientras tanto, la firma de movilidad Ald Automotive proyectó que en los próximos años, hasta el 50% de todos los negocios de arrendamiento privado pasarán a modelos de suscripción o pago por uso, lo que refleja una tendencia más amplia de la propiedad y hacia el acceso a la demanda.
Día de prueba SMMT
En Millbrook, el cambio a la electrificación era imposible de confiar. De los 160 vehículos disponibles para conducir, solo uno tenía una caja de cambios manual: un clásico Škoda de los años 60 se llevó el encanto nostálgico. El resto reflejó el futuro eléctrico de la industria, con una variedad de nuevos modelos que muestran las diferentes estrategias que los fabricantes están utilizando para navegar por la transición.


MG, ahora propiedad del Saic Motor de China, es un claro ejemplo de cómo la ingeniería china se está adaptando a los mercados occidentales. El Cybersster, su nuevo roadster eléctrico, logró sentirse receptivo y tranquilizador, insinuando cómo las marcas chinas pronto pueden competir en el atractivo del conductor y el precio.
Las marques alemanes como BMW y Audi continúan cubriendo sus apuestas con una mezcla de ofertas eléctricas, híbridas y de gasolina. Las obras Mini Cooper S de BMW ofrecieron un recordatorio de que el espíritu de gasolina todavía tiene su lugar, mientras que el Audi A6 Avant E-TRON y RS E-TRON GT mostraron que las marcas europeas aún pueden entregar EV de alta gama con tierras, sustancias y tecnología de vanguardia.
Volvo y Polestar, en diseño sueco pero respaldados por la empresa matriz china Geely, golpearon quizás el equilibrio más pragmático, combinando un estilo elegante con sistemas híbridos y eléctricos bien desarrollados. El Híbrido XC90 actualizado se destacó como una solución refinada del mundo real para los conductores que aún no están listos para volver a ser completamente eléctricos.
En otros lugares, el rendimiento y el carácter todavía estaban en exhibición. El Abarth 600E demostró que los EV compactos pueden brindar diversión de conducción genuina, mientras que el Alfa Romeo Giulia Quadrifoglio, con su gasolina V6 de 510 hp, sirvió como un recordatorio desafiante de que no todas las marcas están listas para renunciar a la combustión todavía. Y gracias a Dios por eso.
Mi coche del día? Sorprendentemente, no es eléctrico. El Alpine A110R, una máquina con gasolina, adopta un enfoque diferente, que contrarresta el peso del kit de seguridad moderno con ruedas de fibra de carbono, paneles del cuerpo y un interior despojado lleno de carbono expuesto. La unidad fue una delicia: aguda, ágil y llena de energía. Esperemos que en medio de la carga a la electricidad, los fabricantes todavía encuentren espacio para construir autos que sean tan atractivos para conducir.
El camino por delante
Después de pasar tiempo tanto en el futuro FT de la cumbre de automóviles como en el día de la prueba SMMT, una cosa se volvió dolorosamente clara para mí: los fabricantes heredados enfrentan una verdad simple pero brutal. Si van a sobrevivir la próxima década, deben encontrar formas de reducir los costos de producción y transmitir esos ahorros a los consumidores. Eso significa repensar modelos de negocio de larga data, racionalizar las cadenas de suministro y adoptar un cambio estructural serio.
Los gobiernos también tienen un papel que desempeñar respaldando la independencia de la batería europea, apoyando la innovación nacional y creando las condiciones para una competencia global más justa.
Y si la industria se toma en serio sus objetivos climáticos, esto va más allá de lo que impulsa el automóvil. Realmente se trata de lo completo ciclo vital: Desde cómo se obtienen los materiales hasta cómo se reciclan las baterías, y desde las emisiones creadas en producción hasta lo que sucede cuando un vehículo llega al final del camino.
El automóvil del futuro debe ser más limpio, más asequible y más inteligente, o los nombres más conocidos de Europa podrían dejarse en el hombro duro.

Mark G. Whitchurch es un experimentado periodista automovilístico cuyo trabajo (pruebas de carreteras cubiertas, informes de lanzamiento, impulsos escénicos, carreras importantes y reseñas de eventos, ha aparecido en The Observer, Daily Telegraph, Bristol Evening Post, Magazine Classic & Sports Car, Mini Magazine, Classic Car Weekly, Autocar Magazine y Western Daily Press, entre otros. Ganó el escritor de viajes regional de Turismo en Malasia del año en 2003 y es miembro del Gremio de escritores automovilísticos.
Fotos: suministrados