
Por Rachana Pradhan
Noticias KFF
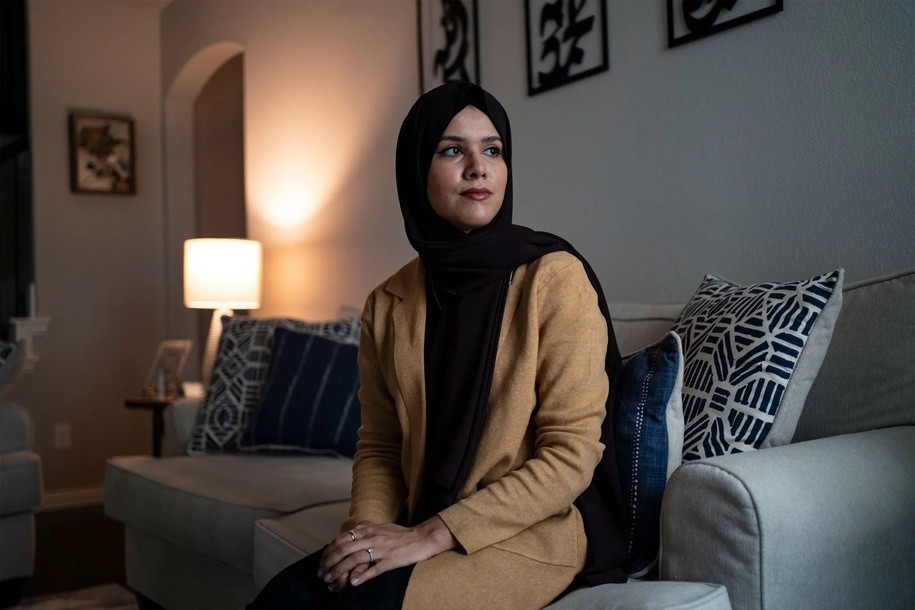
Reesha Ahmed estaba en la nube nueve.
Era enero y Ahmed estaba en el consultorio de un obstetra y ginecólogo cerca de su casa en Venus, Texas, para su primer control prenatal. Después de una ecografía, recibir medicamentos contra las náuseas y discutir su plan de atención durante el embarazo, dijo, una enfermera le hizo una sugerencia conveniente: diríjase al laboratorio que se encuentra al final del pasillo para realizar un panel estándar de pruebas.
El laboratorio estaba dentro del Texas Health Hospital Mansfield, que abrió en diciembre de 2020 en un suburbio de Dallas-Fort Worth. Ahmed, con apenas ocho semanas de embarazo, dijo que el médico le dijo que todo acerca de la visita era de rutina. “Nada realmente destacó”, dijo Ahmed. “Y, por supuesto, hay mucha emoción, así que realmente no lo pensé dos veces en nada”.
Sus análisis de sangre detectaron múltiples infecciones de transmisión sexual, su tipo de sangre y varias hormonas. A los pocos días, Ahmed empezó a sangrar y su excitación se convirtió en miedo. Una nueva ecografía a principios de febrero no mostró feto.
“Mi corazón se vino abajo en ese momento porque sabía exactamente lo que eso significaba”, dijo. Ella tendría un aborto espontáneo.
Luego llegaron las facturas.
El paciente: Reesha Ahmed, de 32 años, tiene una póliza Anthem Blue Cross and Blue Shield a través de su empleador.
Servicios médicos: Un análisis de los resultados de la prueba de Papanicolaou y varios análisis de sangre junto con la visita prenatal inicial de Ahmed, incluido un hemograma completo, tipo de sangre y pruebas de ITS como hepatitis B, sífilis y VIH.
Proveedor de servicio: Ahmed se hizo las pruebas en Texas Health Mansfield, un hospital exento de impuestos operado conjuntamente por Texas Health Resources, un sistema de salud religioso sin fines de lucro, y AdventHealth, otra organización religiosa sin fines de lucro.
Cuenta total: El hospital cobró $9,520.02 por los análisis de sangre y servicios de patología. La aseguradora negoció esa cantidad hasta $6.700,50 y luego pagó $4.310,38, dejando a Ahmed con una factura de laboratorio de $2.390,12.
Lo que da: La situación de Ahmed revela cómo los laboratorios hospitalarios suelen cobrar precios elevados por las pruebas. Incluso cuando los proveedores están dentro de la red, un paciente puede tener que pagar miles de dólares por análisis de sangre comunes que son mucho más baratos en otros entornos. Estudios muestran hospitales típicamente cobrar mucho más que los consultorios médicos o laboratorios comerciales independientes para las mismas pruebas.
La situación era particularmente difícil para Ahmed porque había perdido el embarazo.
“Llegar a un acuerdo mental, emocional y físico, lidiar con las ramificaciones del aborto espontáneo, y luego tener que reunir fuerzas para luchar y luego comenzar a llamar a su seguro, al departamento de facturación, a la oficina del proveedor, tratando de contraatacar. ¿Una factura que no sientes que fue enviada correctamente? Es sólo que es mucho”, dijo.
En Texas, las mismas pruebas de laboratorio fueron al menos seis veces más caro tanto en un hospital como en el consultorio de un médico, según una investigación del Health Care Cost Institute, una organización sin fines de lucro que examina el gasto en salud.
El margen de beneficio puede ser incluso mayor según la prueba. Los datos del HCCI, basados en los precios de 2019, muestran que el precio medio de un hemograma completo en Texas fue de $6,34 en un laboratorio independiente y de $58,22 en un hospital. Texas Health le cobró a Ahmed $206,69 solo por esa prueba.
“Es conveniente realizar el laboratorio en el mismo edificio”, afirmó Jessica Chang, investigadora principal del HCCI, pero “muchos pacientes no piensan en cuán marcadas son estas pruebas de laboratorio”. Chang dijo que sospecha que muchos hospitales añaden costos generales cuando facturan al seguro.
Anthem también cobró a Ahmed por al menos cuatro pruebas que la mayoría de los planes de seguro considerarían atención preventiva y, por lo tanto, cubiertas sin costo para los pacientes según los requisitos de la Ley de Atención Médica Asequible para cubrir la atención preventiva, que incluye aspectos de la atención prenatal. Sus EOB, o avisos de “explicación de beneficios”, muestran que pagó de su bolsillo una prueba que identifica su factor Rh, que detecta una proteína en la superficie de los glóbulos rojos, así como pruebas de hepatitis B y hepatitis C. y sífilis.
Cuando se le pidió que revisara las pruebas de Ahmed, la portavoz de Anthem, Emily Snooks, escribió en un correo electrónico a KFF Health News que las reclamaciones “fueron presentadas como diagnóstico, no preventivo, y se pagaron de acuerdo con los beneficios del plan de salud del miembro”.
“Definitivamente no debería haber” costos de bolsillo por esas pruebas, dijo Sabrina Corlette, codirectora del Centro de Reformas del Seguro Médico de la Universidad de Georgetown.
Los Centros para el Control y la Prevención de Enfermedades recomienda realizar pruebas de detección a pacientes embarazadas para varias enfermedades infecciosas que plantean riesgos importantes durante el embarazo. Ina Park, profesora de medicina familiar comunitaria en la Universidad de California-San Francisco y experta en ITS, dijo que las pruebas que recibió Ahmed no generaron señales de alerta desde una perspectiva clínica. “En realidad, es más lo que cobra el laboratorio en función de lo que realmente cuestan las pruebas”, dijo Park. “Este es un precio realmente exorbitante”.
Por ejemplo, Ahmed pagó $71,86 de coseguro por una prueba de hepatitis B por la cual el hospital cobró $418,55. El hospital cobró 295,52 dólares por la detección de sífilis; su costo de bolsillo fue de $50,74.
“Uno se pregunta: ¿la compañía de seguros realmente está negociando con este proveedor tan agresivamente como debería para mantener el reembolso en un monto razonable?” dijo Corlette.
La resolución: Ahmed se negó a pagar las facturas y Texas Health envió la deuda a cobranza. Cuando intentó obtener respuestas sobre los costos, dijo que la rebotaron entre el consultorio del médico y el departamento de facturación del hospital. Ahmed presentó una queja ante la oficina del fiscal general de Texas, que la pasó a la Comisión de Salud y Servicios Humanos de Texas. Ella nunca recibió respuesta.
Según Ahmed, un representante del hospital sugirió que sus análisis de sangre podrían haber sido codificados incorrectamente y estuvo de acuerdo en que los cargos “eran realmente inusualmente altos”, dijo Ahmed, pero le dijeron que el hospital no podía hacer nada para cambiarlo. El hospital no comentó el motivo del alto cargo. Y en un correo electrónico del 7 de marzo, un empleado de AdventHealth le dijo a Ahmed que el consultorio del médico “no tenía control” sobre la facturación del hospital.
Ahmed presentó una apelación ante Anthem, pero fue denegada. La compañía de seguros afirmó que los reclamos se procesaron correctamente bajo sus beneficios, que cubren el 80% de lo que la aseguradora acepta pagar por los servicios de laboratorio dentro de la red después de que ella cumpla con su deducible. Ahmed tiene un deducible de $1,400 y un desembolso máximo de $4,600 para proveedores dentro de la red.
“Dependemos de los proveedores de atención médica para presentar información de facturación precisa sobre la atención médica necesaria y brindada”, dijo Snooks. Cuando se le preguntó sobre los reembolsos al laboratorio de Texas Health, agregó: “El reclamo fue reembolsado en base al contrato del laboratorio con el plan de salud”.
Después de que un reportero de KFF Health News se comunicara con Texas Health el 9 de octubre, el hospital llamó a Ahmed el 10 de octubre y le dijo que pondría a cero sus facturas y eliminaría los cargos de los cobros. Ahmed se sintió aliviado, “como si me hubieran quitado una carga gigante de encima”.
“Llevamos 10 meses luchando contra esto y finalmente desapareció”, dijo.
Texas Health Resources y AdventHealth se negaron a responder preguntas detalladas sobre los cargos de Ahmed y las pruebas que se le indicó que se hiciera.
“Lamentamos que la Sra. Ahmed no haya aclarado su atención con nosotros. Nuestra principal prioridad es brindar a nuestros pacientes una atención segura, eficaz y médicamente adecuada”, dijo Laura Shea, portavoz del hospital, en un comunicado enviado por correo electrónico.
La comida para llevar: El problema de Ahmed demuestra los peligros de utilizar el laboratorio de un hospital para realizar pruebas de rutina.
Para los análisis de sangre estándar “es realmente difícil argumentar que existe una diferencia de calidad” entre laboratorios independientes y hospitales que justificaría precios más altos, dijo Chang. Esto también es válido para otros servicios, como el de imágenes. “No hay nada especial en las máquinas que utilizan los hospitales para realizar una tomografía computarizada o una resonancia magnética. Es la misma máquina”.
En términos generales, los legisladores estatales y federales están prestando atención a esta cuestión. El Congreso está considerando una legislación que igualaría los pagos por ciertos servicios independientemente de si se brindan en el departamento ambulatorio de un hospital o en el consultorio de un médico, aunque no en servicios de laboratorio. Los hospitales han tratado de defenderse de esa política, conocida como “pagos neutrales en el sitio”.
Por ejemplo, la Ley de Menores Costos, Más Transparencia exigiría los mismos precios bajo Medicare para los medicamentos administrados por un médico, independientemente de si se administran en el consultorio de un médico o en el departamento ambulatorio de un hospital fuera del campus. Ese proyecto de ley también requeriría que los laboratorios hagan públicos los precios que cobran a Medicare por las pruebas. Otro proyecto de ley, la Ley Bipartidista de Atención Primaria y Fuerza Laboral de Salud, prohibiría a los hospitales cobrar a los planes de salud comerciales algunas tarifas de instalación, que utilizan para cubrir gastos operativos o administrativos.
Según la Conferencia Nacional de Legislaturas Estatales, Colorado, Connecticut, Ohio, Nueva York y Texas han capacidad limitada de los proveedores para cobrar Tarifas de instalaciones para pacientes con seguro privado por ciertos servicios. Colorado, Connecticut, Maryland y Nueva York exigen que los centros de salud revelen las tarifas del centro a los pacientes antes de brindar atención; Florida instituyó requisitos similares para los departamentos de emergencia independientes.
Los pacientes deben conservar copias de las facturas detalladas y los extractos del seguro. Si bien no son la única evidencia, esos documentos pueden ayudar a los pacientes a evitar costos de bolsillo por los exámenes preventivos recomendados.
Por ahora, los pacientes pueden evitar de manera proactiva facturas tan extremas: cuando su médico le diga que necesita análisis de sangre, solicite que la solicitud se envíe a un laboratorio comercial como Labcorp o Quest Diagnostics que esté en su red y realice las pruebas allí. Si no pueden hacerlo electrónicamente, solicite una solicitud en papel.
“No vaya siempre al laboratorio que le recomiende su médico”, dijo Corlette.
Stephanie O’Neill informó la historia de audio.
Bill of the Month es una investigación colaborativa realizada por Noticias de salud de KFF y NPR que analiza y explica las facturas médicas. ¿Tiene una factura médica interesante que quiera compartir con nosotros? Cuéntanos sobre esto!
Noticias de salud de KFF es una sala de redacción nacional que produce periodismo en profundidad sobre temas de salud y es uno de los programas operativos principales de KFF, una fuente independiente de investigación, encuestas y periodismo sobre políticas de salud. Aprender más acerca de KFF.
Suscribir al informe matutino gratuito de KFF Health News.