

Turín, 12 de septiembre de 2026 — Lectura del fin de semana de EBM — Por Nick Staunton, editor en jefe
En Italia, una familia posee Ferrari, Jeep, Chrysler, Maserati y una participación mayoritaria en The Economist. También poseen un club de fútbol valorado en más de 2.000 millones de dólares y la relación accionaria continua más antigua de Italia con cualquier equipo deportivo, que data de 1923. Casi nadie fuera de Italia podía nombrarlos. Los Agnelli han dirigido este imperio durante cuatro generaciones sin presentarse nunca a elecciones, y la forma en que lo han hecho (a través de un único holding del que la mayoría de la gente nunca ha oído hablar) es una clase magistral sobre cómo funciona realmente el verdadero poder industrial en Europa.
Ese holding es Exor NV, que cotiza en Ámsterdam, está gestionado desde Turín y está controlado por la familia Agnelli a través de un vehículo holandés llamado Giovanni Agnelli BV. La familia posee aproximadamente el 53% de Exor. Todo lo demás (cada marca, cada participación, cada puesto en la sala de juntas) fluye en sentido descendente a partir de ese número.
Únase al European Business Briefing
Los nuevos suscriptores de este trimestre participan en un sorteo para ganar un Rolex Submariner. Únase a más de 40.000 fundadores, inversores y ejecutivos que leen EBM todos los días.
Suscribir
La cartera detrás de la cartera
El portafolio en sí se parece más a una lista de líderes de categorías que a una colección aleatoria. Exor posee aproximadamente el 24,65% del capital de Ferrari, pero el 36,48% de sus derechos de voto, una brecha que es toda la historia en miniatura: la familia no necesita poseer la mayoría de nada para controlarlo, porque las acciones de Ferrari tienen derechos de voto de lealtad que recompensan a los tenedores a largo plazo con una influencia descomunal: mantenga sus acciones el tiempo suficiente sin negociarlas, y su poder de voto crece desproporcionadamente con su participación. Es un mecanismo cada vez más común en las empresas cotizadas italianas y francesas precisamente porque permite que una familia fundadora retenga el control mientras vende la mayor parte de la propiedad económica a los mercados públicos. La misma lógica subyacente corre por Stellantis, el conglomerado Jeep-Chrysler-Peugeot-Fiat formado por la fusión en 2021 de FCA y PSA, donde Exor posee alrededor del 14,4%; a través de CNH Industrial, el fabricante de equipos agrícolas y de construcción, con aproximadamente el 27%; y a través del Juventus Football Club, donde la participación de Exor se sitúa cerca del 65%. Si a eso le sumamos un negocio de reaseguros de propiedad absoluta en Bermudas (PartnerRe, comprado por 6.900 millones de dólares en 2016), una participación del 17,51% en Philips por valor de 4.190 millones de dólares, aproximadamente el 24% de Christian Louboutin y posiciones minoritarias en The Economist Group y el Institut Mérieux, tendremos una cartera que abarca la automoción, el lujo, la atención sanitaria, los medios de comunicación, los seguros y los deportes, unidos únicamente por la toma de decisiones de una familia.
Cuatro generaciones, un manual
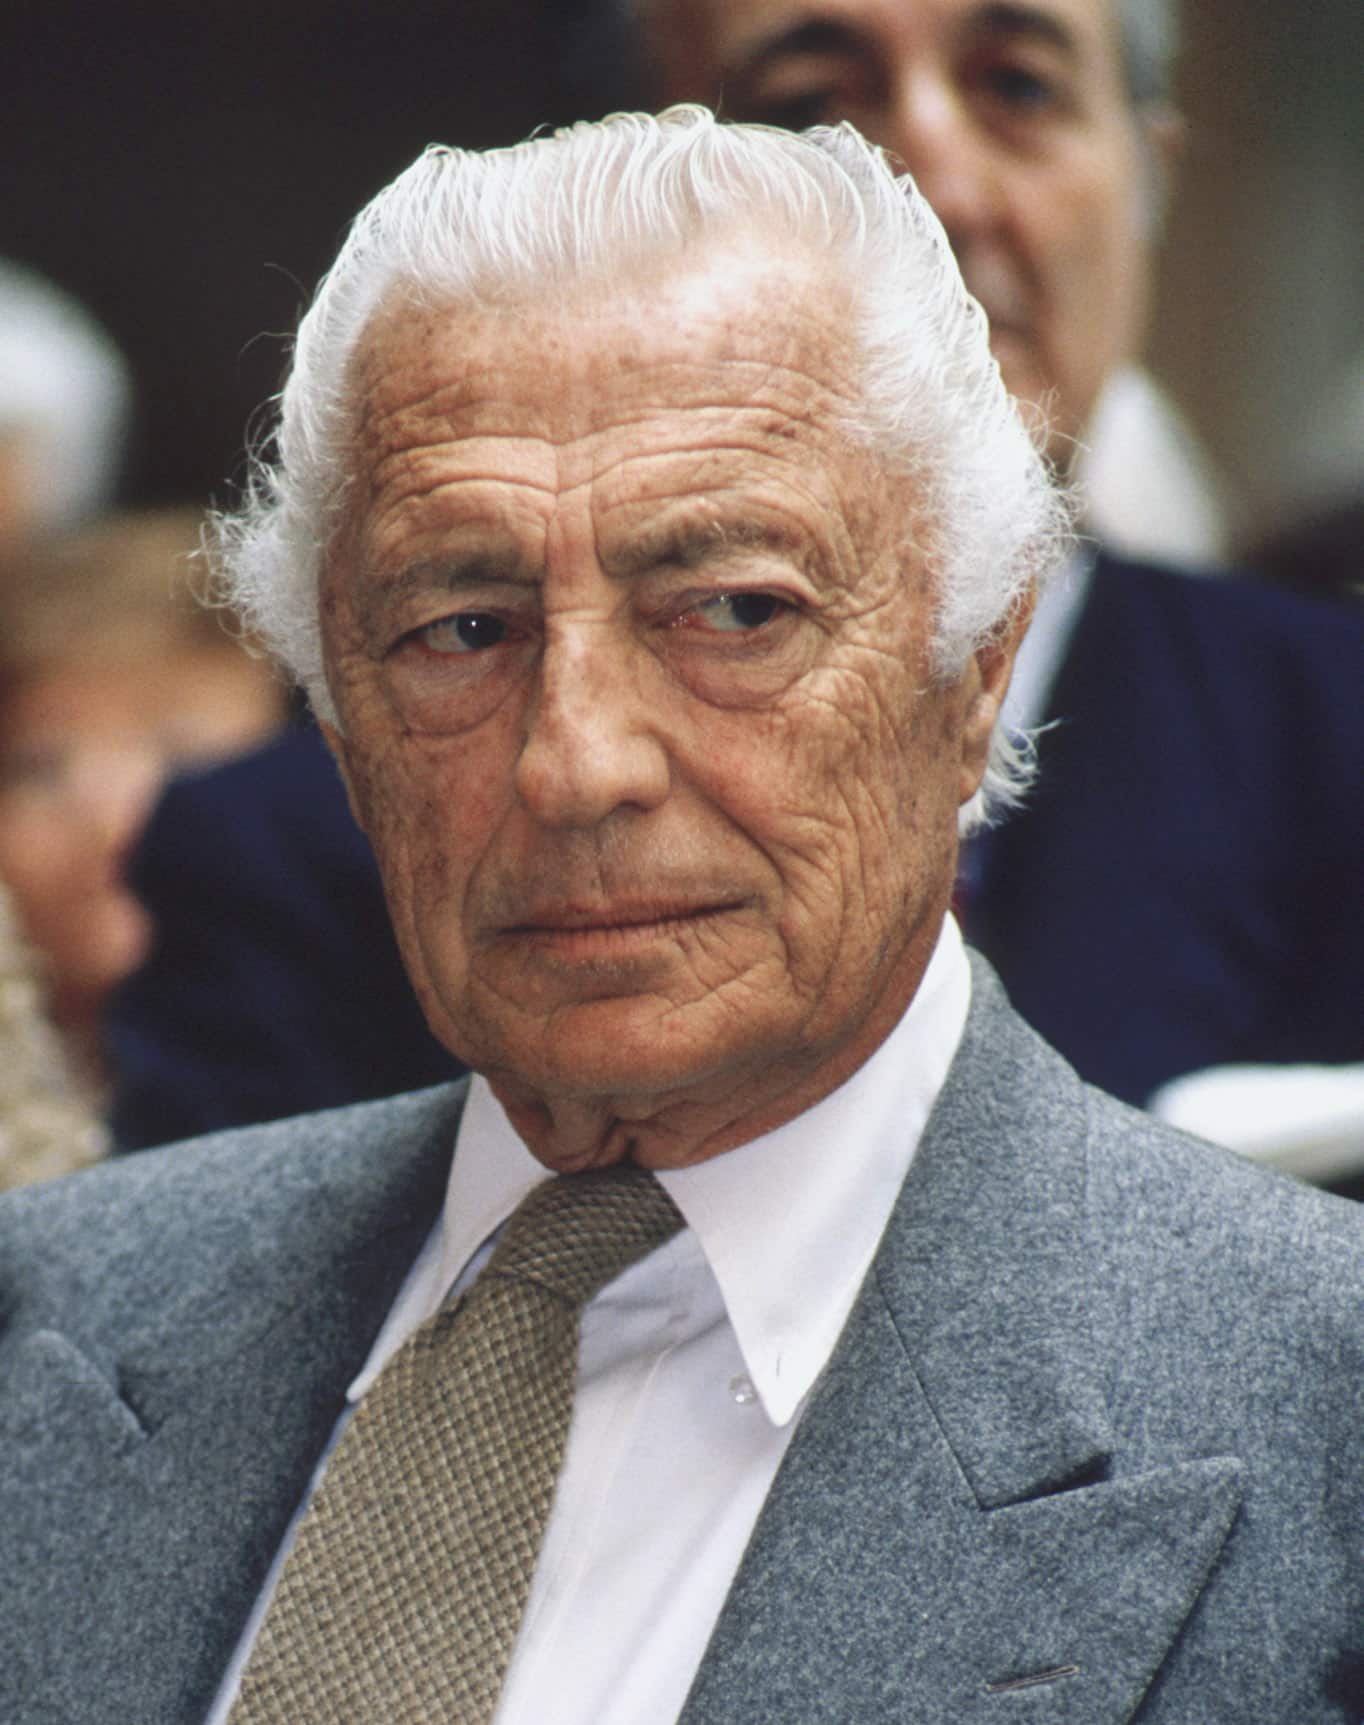
El imperio comenzó con una sola empresa. Giovanni Agnelli fundó Fiat en 1899. Su nieto Gianni Agnelli –el “Avvocato”, lo más parecido a la realeza industrial en Italia– dirigió el negocio de 1966 a 2003, expandiéndolo hasta convertirlo en el conglomerado que eventualmente escindiría a Ferrari, absorbería a Chrysler y se convertiría en Stellantis. El actual presidente, John Elkann, es nieto de Gianni, y ha pasado la última década haciendo algo que sus antepasados nunca lograron: diversificarse deliberadamente lejos de los automóviles.
Esa diversificación es una protección directa contra un negocio que la familia sabe mejor que nadie que está estructuralmente expuesto. La industria automotriz requiere mucho capital, es cíclica y, como lo demuestran los recientes problemas de competencia china de Stellantis, es cada vez más vulnerable a competidores que pueden fabricar el mismo automóvil por menos. La participación en Philips, acumulada de manera constante desde 2023 hasta su actual 17,51%, es explícitamente una apuesta a que la tecnología médica conlleva un viento de cola demográfico (una Europa envejecida necesita más equipos de diagnóstico y monitoreo independientemente de lo que suceda con las ventas de automóviles) que el sector automovilístico simplemente no tiene. PartnerRe trasladó a la familia a la flotación de seguros, el mismo mecanismo que Warren Buffett ha utilizado en Berkshire Hathaway durante décadas: retener los ingresos por primas de los clientes e invertirlos mucho antes de que venzan las reclamaciones, pidiendo dinero prestado a una tasa de interés negativa mientras la suscripción se mantenga disciplinada. Ninguna de las medidas pretendía perseguir un sector de moda. Ambos trataban de no vincular el destino de toda la fortuna familiar al ciclo económico de una industria.
El capital paciente tiene límites
El club de fútbol es el ejemplo más claro de lo que realmente significa en la práctica el “capital paciente” y de sus límites. Exor compró la Juventus en 1923. Ciento un años no es un período típico de tenencia de capital privado, y el club ha sido administrado más como una institución nacional que como un activo financiero. Esa paciencia fue puesta a prueba con mayor dureza por el escándalo Plusvalenze: los fiscales italianos descubrieron que la Juventus había estado inflando el valor de los jugadores en acuerdos de intercambio con otros clubes (el más infame un intercambio de 2020 con el Barcelona en el que los mediocampistas Miralem Pjanic y Arthur Melo fueron valorados en 132 millones de euros combinados a pesar de que ninguno de los dos valía esa cantidad ni remotamente por sus méritos), lo que permitió a ambos clubes registrar ganancias de capital artificiales y enmascarar pérdidas financieras reales. De las 62 transferencias investigadas en el fútbol italiano, 42 involucraron únicamente a la Juventus. Al final, al club le restaron 15 puntos de la Serie A, el presidente Andrea Agnelli dimitió en noviembre de 2022 y la Juventus fue excluida de la Europa League de la temporada siguiente. Incluso a pesar de eso, la familia nunca consideró vender. Ese es el patrón en toda la cartera: Exor no cambia los activos cuando se vuelven embarazosos. La reciente estrategia de Ferrari (apostar 550.000 euros por un “Luce” eléctrico de cuatro puertas incluso cuando Porsche y Lamborghini se retiran de los vehículos eléctricos) es el tipo de apuesta de ciclo largo y de priorización de la marca que sólo tiene sentido para un accionista que mide el éxito en décadas en lugar de trimestres.
No todas las participaciones están prosperando por igual, y Stellantis es la prueba de estrés actual más clara de esa paciencia. La compañía ha estado permitiendo que sus rivales chinos fabriquen automóviles dentro de sus propias fábricas europeas (colocando la marca Voyah de Dongfeng en su planta de Rennes y ofreciendo espacio en España) porque las plantas europeas están funcionando a aproximadamente el 55% de su capacidad y una línea de ensamblaje inactiva cuesta dinero independientemente de quién la use. La compañía también ha adquirido una participación mayoritaria en el fabricante chino de vehículos eléctricos Leapmotor, construyendo efectivamente una marca paralela de vehículos eléctricos de bajo coste dentro de su propia red que rebaja sus propios modelos Peugeot y Fiat en miles de euros. Si se trata de una astuta cobertura o un síntoma de un conglomerado estructuralmente expuesto al segmento más débil de la industria automotriz es realmente una pregunta abierta, y es el dinero de los Agnellis el que respalda la respuesta en cualquier caso.
La familia detrás de la familia
La familia tampoco es inmune al desorden ordinario de la riqueza heredada. Margherita, la hija de Gianni Agnelli, ha pasado años impugnando el acuerdo de herencia que la dejó excluida del negocio familiar y, según ella, faltan obras de arte, incluidas obras de Picasso, una disputa que es anterior a la presidencia de John Elkann pero que aún ensombrece cualquier explicación de cómo se dividió realmente el imperio. Y en diciembre de 2025, los periodistas de La Stampa y La Repubblica, ambos propiedad del grupo de medios GEDI, propiedad exclusiva de Exor, se declararon en huelga por un supuesto plan para vender activos de medios italianos a una emisora griega, un recordatorio de que incluso un imperio mediático construido sobre un capital paciente eventualmente choca con la propia independencia editorial de una sala de redacción.
Los Agnellis son una prueba de que la forma más duradera de poder corporativo en Europa no son las empresas con las marcas más ruidosas (Ferrari y Jeep son sólo la punta visible), sino la estructura de propiedad que se asienta tranquilamente sobre ellas, construida para sobrevivir a escándalos, recesiones y cuatro generaciones de sucesión sin necesidad de responder a una llamada de resultados trimestrales como lo haría una empresa pública convencional. Las acciones de fidelidad y una participación familiar mayoritaria permitieron a Exor hacer apuestas a treinta años que ningún inversor activista podría imponer en una empresa normal que cotiza en bolsa, y permitió que un escándalo como el de Plusvalenze costara puntos y un presidente sin costar nunca la propiedad. Ésa es una ventaja estructural genuina, y cada vez más copiada en el capitalismo italiano y francés precisamente porque funciona. También es exactamente la razón por la que casi nadie fuera de Italia puede nombrar a la familia que dirige uno de los imperios industriales más importantes de Europa: todo el diseño está construido para mantener la maquinaria invisible mientras las marcas hablan por sí solas.